経営再建を進める日産にとって、久しぶりに明るいニュースが米国市場から届きました。
日産は2026年第3四半期(7〜9月)の米国市場において、一般顧客向けのリテール販売を前年同期比6.8%伸ばし、さらに9月単月では13.2%増を記録しました。これによって前年同月を上回るリテール販売は19カ月連続となり、日産は米国における「最も成長しているメインストリームブランド」のポジションを13カ月連続で維持したとしています。
ただし、この数字を単純に「日産車が再び大量に売れ始めた」と捉えるのは少し違います。
むしろ今回注目したいのは、日産が販売台数そのものを追いかける従来型の戦略から離れ、一般ユーザーへの販売を重視する方向へ舵を切り始めていることです。
SUVとピックアップが日産を牽引
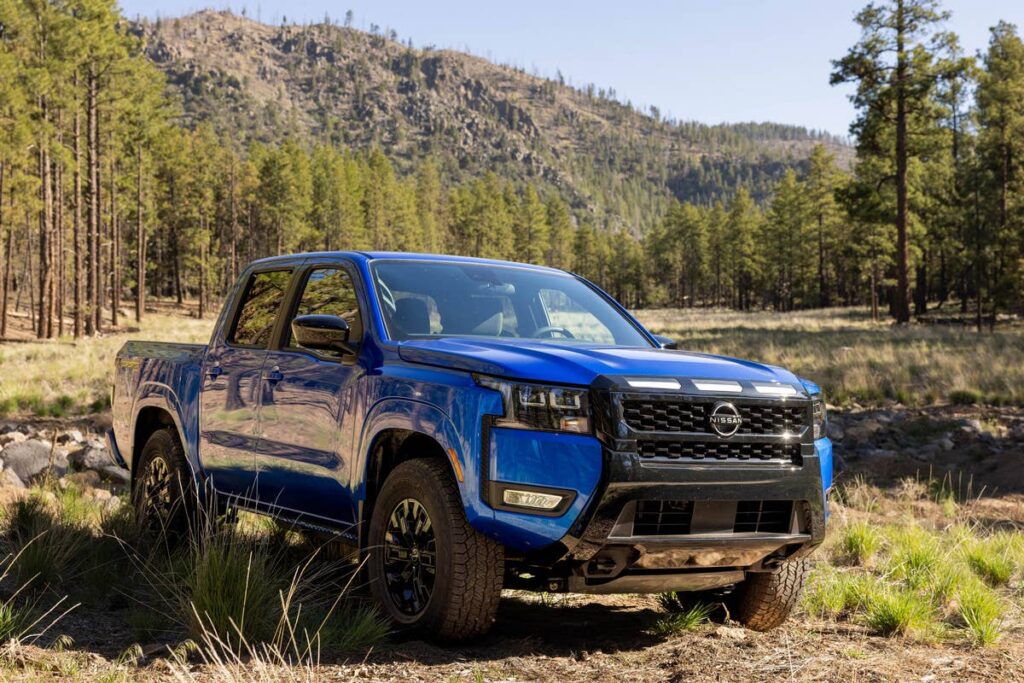
現在の米国日産を支えているのは、明確にSUVとピックアップトラックです。
2026年第3四半期の日産ブランド全体の販売台数は21万635台で、前年同期の21万226台からわずか0.2%増にとどまりましたが、車種別に見ると状況は大きく異なります。
| モデル | 2026年第3四半期販売 | 前年同期比 |
|---|---|---|
| Rogue(ローグ) | 66,021台 | +26.3% |
| Frontier(フロンティア) | 23,412台 | +37.5% |
| Armada(アルマーダ) | 6,356台 | +43.2% |
| Kicks(キックス) | 26,645台 | +1.5% |
| Pathfinder(パスファインダー) | 23,311台 | -9.5% |
| Sentra(セントラ) | 36,890台 | -8.3% |
| Altima(アルティマ) | 14,136台 | -0.4% |
特に目立つのがローグ、フロンティア、アルマーダで、日産によればリテール販売ベースではフロンティアが前年同期比44%増、ローグが41%増、アルマーダが42%増となっています。
米国ではSUVとピックアップの需要が極めて大きいため、日産がこのカテゴリーで販売を伸ばしていることは重要です。
実際、2026年第3四半期の日産ブランドでは乗用車系が前年同期比21.0%減だった一方、SUVやトラックなどを含む「Truck」は10.0%増となりました。1〜9月累計ではその差がさらに鮮明で、乗用車が24.8%減なのに対し、Truckは15.0%増となっています。
つまり現在の米国日産は、すべてのモデルが満遍なく売れているわけではなく、SUV・トラックへのシフトによって成長していると考えたほうが実態に近いでしょう。
「19カ月連続成長」で重要なのはリテール販売
もうひとつ見逃せないのが、今回日産が強調しているのは「総販売」ではなく「リテール販売」であることです。
日産グループ全体の2026年第3四半期販売台数は22万6,474台で、前年同期比では1.4%増にとどまっています。一方、一般顧客向けとなるリテール販売は19万6,018台で、前年同期比7.8%増となりました。
この差には、日産が意図的にレンタカー会社などへのフリート販売を減らしていることが関係しています。
2026年第3四半期のレンタルフリート販売は前年同期比45%減、1〜9月累計でも33%減となりました。
これは日産にとって非常に重要な変化です。
メーカーにとって大量のフリート販売は工場の稼働率を維持し、短期的な販売台数を確保するには有効ですが、値引きが大きくなりやすいうえ、中古車市場へ大量の車両が流れることで残価が下落し、結果としてブランド価値を傷つける可能性があります。
そのため日産は、販売台数だけを追うのではなく、一般ユーザーへの販売比率を高める「リテールファースト」へ戦略を転換しています。日産自身も、リテール販売は利益率、ブランド価値、中古車価格、ディーラー収益性の改善につながり、より持続可能な成長になると説明しています。
ディーラーの収益性も改善
この戦略は販売台数以外にも効果を見せ始めています。
日産によれば、2026年第3四半期には米国の日産ディーラーの平均収益性が前年同期から改善しており、さらに主要メーカーの中で顧客ロイヤルティの伸びも最大だったとしています。
これは販売現場を考えるうえで非常に重要です。
メーカーが販売台数を優先して過剰な在庫をディーラーへ供給すると、販売店側は在庫を処分するために大幅な値引きを行わざるを得なくなります。それが常態化すれば、「日産車は値引きして買うもの」というイメージにつながり、メーカーと販売店の双方が利益を確保しにくくなります。
反対に、需要に合わせて供給を管理し、適正な価格で一般ユーザーへ販売できれば、1台あたりの収益を確保しやすくなります。
今回の19カ月連続成長は、単に台数が増えているというより、こうした販売構造の転換と同時に起きていることに意味があるでしょう。
「米国で作って米国で売る」戦略も加速
さらに日産は「build where you sell(売る場所で作る)」という現地生産戦略も強化しています。
テネシー州とミシシッピ州にある日産の米国工場で生産された車両は、2026年1〜9月の日産・インフィニティ販売の約60%を占める見込みで、前年から約9ポイント上昇しました。
日産はこの比率を2030年までに80%へ引き上げる方針です。
ローグ、ムラーノ、パスファインダー、フロンティアなど米国市場の主力モデルを現地生産することは、為替や物流コストへの対応だけでなく、米国市場に合わせた商品供給を行ううえでも大きな意味を持ちます。
一方で「日産完全復活」と呼ぶにはまだ早い
もっとも、今回の結果だけで日産が完全に復活したと判断するのは早いでしょう。
2026年1〜9月の日産ブランド全体の販売台数は67万5,396台で、前年同期比ではわずか0.3%増です。一方でリテール販売は51万9,017台となり、前年同期比8.3%増まで伸びています。
さらに商品別では明暗が大きく分かれています。
Sentraは1〜9月累計で10.6%減、Altimaは26.0%減、スポーツカーのZは47.3%減となっており、乗用車カテゴリー全体では24.8%減少しました。
EVも厳しく、Ariyaは販売終了などの影響もあり、1〜9月累計が前年同期比99.4%減となっています。
現在の日産の成長は、ローグやフロンティア、アルマーダなど一部のSUV・トラックが強力に牽引している状態であり、ラインアップ全体が復活しているわけではありません。
次の重要モデルは新型Rogue Hybrid
そして、この流れを本物の復活につなげられるかを占う重要な一台が、2026年11月から米国ディーラーへの投入が始まる2027年型Rogue Hybridです。
ローグは2026年1〜9月だけですでに20万1,991台を販売している日産の主力モデルで、前年同期比24.8%増と好調です。
その主力車種にハイブリッドが加われば、トヨタRAV4やホンダCR-Vなど強力なライバルが存在する米国コンパクトSUV市場で、日産がさらに販売を伸ばせる可能性があります。
苦境の日産に見え始めた「復活への道筋」
世界的に見れば、日産はいまだ経営再建の途中にあります。
しかし米国市場を見る限り、少なくとも「売れるだけ大量に売る」という方向から、需要のあるSUV・トラックへ商品と販売資源を集中し、レンタカー向け販売を減らしながら一般顧客を増やすという戦略には一定の成果が表れ始めています。
19カ月連続というリテール販売の成長は確かに印象的ですが、それ以上に注目したいのは、レンタルフリート販売を大幅に減らしながら成長していることです。
販売台数を作るための値引きやフリート依存から脱却し、商品力と適正な価格によって顧客を取り戻せるのであれば、日産にとって米国市場は再建を支える大きな柱になるかもしれません。
一方で、セダンやEVなど苦戦しているカテゴリーが残されている以上、まだ「完全復活」と呼べる段階ではありません。ローグやフロンティアを中心に生まれた現在の勢いを、新型Rogue Hybridなど次世代の商品へつなげられるかどうかが、今後の日産を占う重要なポイントになりそうです。
参考・出典:Autoblog / Nissan U.S. Newsroom